 La actividad económica se frenó con fuerza: qué explica la caída de 2,9% y qué esperan los analistas
Hace 6 días
ECONOMÍA
La actividad económica se frenó con fuerza: qué explica la caída de 2,9% y qué esperan los analistas
Hace 6 días
 Caputo, desde París: "No estamos en recesión", con un riesgo país cerca de los 650 puntos
Hace 6 días
 "¿Podríamos volver a hacerlo? Claro": Bessent abrió la puerta a otro rescate de EE.UU. para la Argentina
Hace 7 días
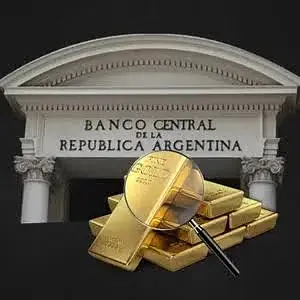
El oro del Banco Central divide aguas: la AGN habla de una pérdida de US$1.023 millones y el BCRA dice que ganó US$2.505 millones
Dos cifras opuestas para la misma estrategia de cobertura con derivados de oro, y un duro cruce político.
Una discusión técnica sobre derivados financieros se transformó en un cruce político de alto voltaje entre dos organismos del Estado. La Auditoría General de la Nación (AGN) sostiene que el Banco Central perdió US$1.023 millones en 2025 por operaciones de cobertura con oro. El BCRA responde que, mirando el cuadro completo, ganó US$2.505 millones.
Las dos cifras son, según los análisis publicados, correctas: miden cosas distintas. La diferencia es el corazón de la polémica.
Qué dice la Auditoría
El informe de la AGN analiza los estados contables del BCRA al 31 de diciembre de 2025. Allí señala que los contratos financieros que usaron el oro de las reservas como respaldo dejaron un resultado negativo de US$1.023 millones, pagados en dólares: unos US$960 millones por el resultado de opciones y US$62,8 millones por primas.
El presidente de la AGN, Juan Manuel Olmos, afirmó en redes que el Central "especuló" con el precio del oro y "erró el cálculo". La Nación aclara que esa caracterización no figura en el informe técnico, que describe las operaciones como coberturas. Además, la propia AGN aprobó los estados contables de 2025 con opinión favorable.
Qué responde el Banco Central
El BCRA admite que los instrumentos arrojaron un resultado negativo en 2025, pero lo atribuye a la fuerte suba del precio del oro y recuerda que, como toda cobertura, tiene un costo. Sostiene que los contratos formaban parte de una estrategia sobre el 100% de la posición en oro y que no deben evaluarse de forma aislada.
Sumando el oro y los contratos, afirma, el resultado neto fue positivo en US$2.505 millones. También rechazó que se haya especulado, con un argumento lógico: una operación no puede ser de cobertura y especulativa a la vez. Y acusó a la conducción de la AGN de intentar desprestigiar a la entidad "con fines puramente políticos".
Cómo funcionan estas coberturas
Un banco central que tiene oro corre el riesgo de que su precio caiga. Para protegerse puede comprar una opción de venta (put), que asegura un precio mínimo a cambio de una prima. Para no pagar esa prima de su bolsillo, puede vender una opción de compra (call), que obliga a vender a un precio fijo aunque el mercado valga más.
El expresidente del BCRA Martín Redrado explicó que la entidad habría armado una estructura de este tipo, conocida como collar, y que su costo es renunciar a las ganancias por encima de cierto precio. En su opinión fue un "error técnico", porque el Central no habría visto la tendencia alcista.
El oro en 2025
El contexto ayuda a entender la magnitud: según La Nación, entre enero y diciembre de 2025 el oro pasó de US$2.651 a US$4.309 la onza. Esa suba benefició al Central por el metal que tiene en cartera, pero encareció las coberturas que había contratado.
La AGN distingue esa pérdida de los derivados de la revaluación patrimonial del oro en 2025, superior a $8 billones, que su presidente calificó de "meramente contable". Los derivados, aclaró, se concertaron durante la gestión actual del BCRA, mientras que el oro se había comprado en administraciones anteriores.
Lo que el Central no explicó
Según La Nación, el BCRA no informó a qué precios pactó los contratos ni el informe técnico en el que se basó. Un exfuncionario consultado por ese diario consideró normal operar derivados para limitar riesgos y calificó de "injusta" la crítica, y economistas sostienen que la falta de datos alimenta sospechas innecesarias.
El BCRA, por su parte, afirma que la política de cobertura se aplica desde 2007, que sus auditores externos no hicieron objeciones y que, entre 2007 y 2011, los pagos de instrumentos similares fueron cerca del doble que los de 2025.
La otra auditoría: el traslado del oro
El conflicto tiene un segundo capítulo. La AGN ya remitió al BCRA, para que presente su descargo, otra auditoría sobre el traslado de reservas físicas de oro al exterior. Busca saber por qué se tomó la decisión, a dónde se enviaron los lingotes y si hubo algún beneficio.
El presidente del BCRA, Santiago Bausili, explicó ante el Congreso que parte del oro se trasladó en 2024 al Banco de Pagos Internacionales, en Suiza, para aprovechar una oportunidad de mercado y convertir barras de menor aceptación en lingotes de mejor calidad, a un costo menor al histórico. Dijo que todos los movimientos están documentados y que no se difundieron en tiempo real para no facilitar maniobras de otros operadores.
El riesgo de judicializar la política monetaria
En el mercado advierten sobre el peligro de judicializar una herramienta de política monetaria. Como antecedente se recuerda la causa por los contratos de dólar a futuro de 2015, en la que hubo procesamientos, pero en 2021 la Cámara Federal de Casación Penal sobreseyó a los involucrados por inexistencia de delito.
Por ahora no hay una investigación judicial abierta por este caso, según los textos consultados. La discusión sigue en el plano político y técnico, a la espera de que el BCRA presente su descargo por la segunda auditoría.
La actividad económica se frenó con fuerza: qué explica la caída de 2,9% y qué esperan los analistas
Hace 6 días
Caputo, desde París: "No estamos en recesión", con un riesgo país cerca de los 650 puntos
Hace 6 días
"¿Podríamos volver a hacerlo? Claro": Bessent abrió la puerta a otro rescate de EE.UU. para la Argentina
Hace 7 días